储蓄率:为什么百分比比金额重要
固定的金额会随时间贬值失效,而收入百分比会跟着你的生活变化,扛得住一次加薪,也能回答那个几十年尺度上唯一重要的问题:你赚到的钱里,有多少真的变成了你的。本文讲清楚怎么算真实储蓄率,为什么提高十个百分点比加薪一万元改变更多,以及怎么在不假装自己每天做饭的前提下把储蓄率提上去。
先把数字算对
储蓄率不是「存款除以工资」。它是(到手收入减去支出)除以到手收入,其中支出包括一切离开你账户的钱,也包含偿还的债务本金。一个人月到手 12000 元、花掉 10200 元、另有 800 元还信用卡,他的真实储蓄率是 15%,而不是只看转账记录得出的 5%。
要把雇主替你缴的退休金算进去。如果雇主每月替你往账户里放 600 元,这 600 元是你选择储蓄的报酬,漏掉它在上例中会低估五个百分点。但你自己账户之间的转账要排除,否则每次把钱挪进储蓄账户,数字就会跳一下。
为什么十个点胜过一万块
涨薪只有在支出不变时才能提高储蓄率,而支出很少不变:默认状态下,它会随收入一起长。反过来,把储蓄率提高十个百分点会同时做两件事——每年多存一笔,同时压低了未来投资组合需要替换的年度支出。你是从两头同时推。
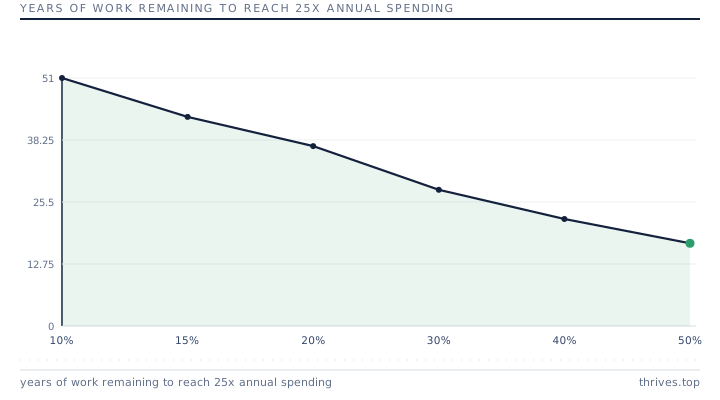
这就是为什么在早期百分比比金额更重要。储蓄率从 10% 提到 20%,剩下的工作年数不会减半,而是减少大约四分之一,因为目标锚定的是支出,而不是收入。
按顺序做三件事
第一,自动化的应该是「提高」而不是「水平」。每次涨薪,在钱进入工资卡之前就把涨幅的一半划进储蓄。一半的涨薪是无感的;把整份涨薪转走则像降薪,两个月内就会被撤回。
第二,攻击固定成本地板。住房和交通是仅有的两条「一个决定就能推动五个百分点」的支出,也恰恰是大家最少去重新谈的两条。重新比价保险、对存量债务做再融资,通常在不改变生活方式的前提下就能推动一到三个百分点。
第三,加临时规则,而不是永久禁令。例如「六个月内不开通任何新订阅」,比永久禁止更容易坚持,也会给你留下一个能维持的储蓄率,而不是一个会被放弃的储蓄率。
选一个能坚持十年的比率
有用的目标不是「你能撑过一个季度的最高比率」,而是「不需要你变成另一个人」的最高比率。如果你的比率需要每晚花一小时备餐,而你清楚自己在二月不会这么做,那它就不是你的比率,只是你会中途放弃的比率。
实操上可以每季度提高一个百分点,当连续两个季度感到吃力时停止加码。收入稳定的家庭大多会停在 15% 到 25% 之间;真正重要的不是停在哪个数,而是这条线持续上行,而不是每年一月重新归零。
要点
- 储蓄率=(到手收入-含债务本金的支出)÷到手收入。
- 把雇主缴的部分算进去,把自己账户之间的转账排除掉。
- 提高十个百分点,比加薪一万元更能缩短工作年数。
- 顺序是:自动分配涨薪、再压固定成本、最后才加临时规则。
- 选能坚持十年的比率,而不是能撑三个月的比率。
用你自己的数字试试
| 储蓄率 | 所需年数 |
|---|---|
| 10% | 51.3 |
| 15% | 43.0 |
| 20% | 36.7 |
| 30% | 27.9 |
| 40% | 21.6 |
| 50% | 16.7 |
免责声明: 本文是关于个人财务管理的科普信息,不构成财务、税务或投资建议。文中推算是简化示例,未计入税费、费用与投资收益。