应急金到底要存多少?按月递进的算法
大多数说法停在「三到六个月」,那是一个区间,不是一份计划。这篇指南用你自己的必要开支把数字算出来,说清什么算必要、什么不算,并给出一个大约九十天能达成的第一档目标。同时说明这笔钱该放在哪里,以及几乎没人提前安排的那件事:真的动用之后的下一个月怎么办。
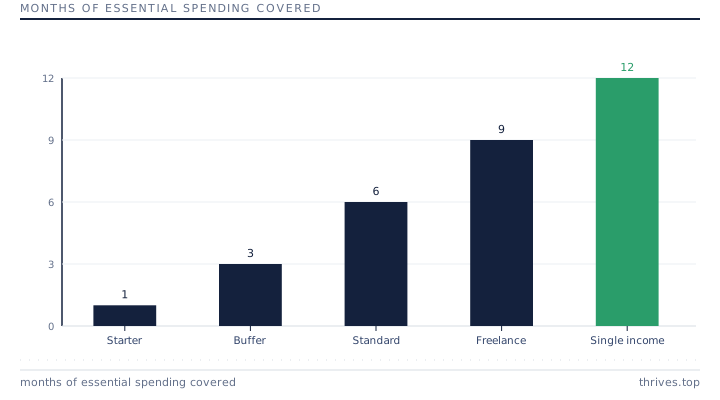
先定地板线,而不是终极目标
最常见的错误是一步冲向六个月。一个月必要开支 8000 元的家庭,六个月就是 48000 元,这个目标通常撑不过第三个月就被放弃。正确的做法是先设地板线:一个月的必要开支,以现金形式持有,一天之内能取到。同样的家庭地板线是 8000 元,多数人通过暂停一项固定支出并把这笔钱转进去,一到三个月就能做到。
地板线不是终点,它是「一次小意外不会变成信用卡欠款」的那条线。到达之后继续存,但要用一个你能坚持一年的速度,而不是只能坚持六周的速度。
算清你自己的一个月
调出最近三个月的账单,把每一笔交易分进两个桶:不付就保不住房子、水电、车和饭钱的开支,以及你主动选择的开支。房租或房贷、水电燃气、保险、债务最低还款、买菜、通勤、处方药放进第一个桶;会员订阅、外食、礼物、旅行放进第二个桶。
把第一桶加起来除以三,就是你的月必要开支。然后再加一条「按更长周期才会坏的东西」:修车、补牙、宠物看病、换电脑。常见的经验值是在月必要开支之上再加 15% 到 25%,作为维修备用。应急金管的是「月」,这笔备用管的是月里那些突发的「次」。
这笔钱该放在哪里
应急金需要两个很少同时具备的属性:名义上不亏,以及一个工作日内能取到。这排除了个股、长久期债和任何有锁定期的产品,也排除了你日常刷的那张储蓄卡——看得见的余额就是会被花掉的余额。
可行的做法是分两层。第一层是一个月必要开支,放在与工资卡关联的储蓄账户里,当天可转回。第二层是其余部分,放在另一家机构的高息储蓄账户或货币基金里,转账需要一到两个工作日。这点延迟是好事:长到足以拦住一时冲动的支取,短到足以应付真正的急事。
动用之后,按预案补回来
应急金真正派上用场的那一刻有两件事同时成立:你当初建它是对的,而你的保障水平退回到了一年前。所以要提前决定怎么补。最简单、也最经得起现实检验的规则是:把所有可选开支全部转回应急金,直到地板线恢复,再按你实际使用频率从高到低,一项一项把这些开支加回来。
规则要在需要它之前写下来。在平静时定好补款顺序的家庭,通常四到七个月能恢复地板线;等到刚经历完意外再来决定的家庭,当年往往就再也没补回去。
要点
- 先设一个月的地板线再往上加,够得着的目标胜过只是好看的目标。
- 应急金的规模等于必要开支加一笔维修备用,而不是你的到手工资。
- 把应急金分成「当天可取」和「一到两天可取」两层,既够得着又有摩擦。
- 补款规则要在动用之前定好,而不是之后。
用你自己的数字试试
| 储蓄率 | 所需年数 |
|---|---|
| 10% | 51.3 |
| 15% | 43.0 |
| 20% | 36.7 |
| 30% | 27.9 |
| 40% | 21.6 |
| 50% | 16.7 |
相关词条
免责声明: 本文是关于个人财务管理的科普信息,不构成财务、税务或投资建议,也未考虑你的个人具体情况。文中数字仅为示例。