指数基金:你到底买到了什么
指数基金是一套规则,而不是选股:按既定名单、按规模比例持有全部成分,并尽可能少收费。本文讲指数是怎么编制的、指数与跟踪它的基金之间的差别、有哪些替代方案,以及怎么在五分钟内读完一份基金资料。
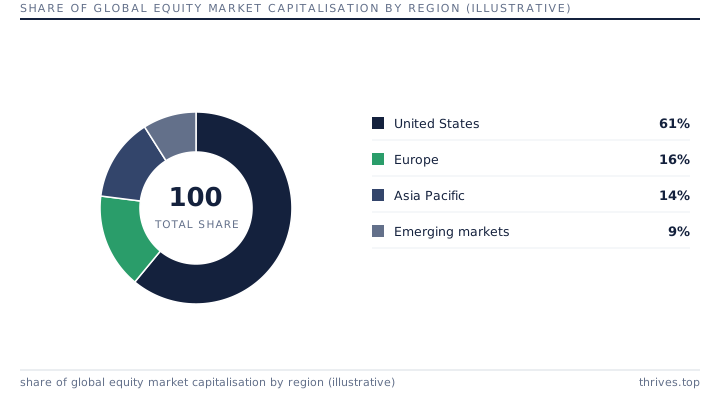
指数是一套规则,规则决定收益
指数是一份公开名单加上一套加权方法。有的指数按公司规模加权,于是最大的公司占据主导;有的对每家公司等权;有的先做筛选再加权,按书面规则剔除某些行业或国家。两只都叫「全市场」的基金,持仓可能明显不同。
因为规则决定你持有什么,读规则比读历史业绩曲线更重要。一只按规模加权、十年业绩亮眼的基金,主要反映的是大公司在那个十年里表现好,而不是基金经理有本事。
基金不等于指数
指数本身买不到。你买的是试图复制它的基金,而指数收益与基金收益之间的差就是跟踪差异。它由两部分组成:一是公开且可预测的管理费率,二是抽样复制、现金拖累、税费与调仓成本,这些并不透明。
对于宽基股票指数基金,每年 0.10 到 0.30 个百分点的跟踪差异是正常的,且大部分可以用费率解释。当差异明显大于费率时,要找原因:基金规模过小、买卖价差偏大,或者抽样策略漏掉了较小的成分股。
累积型与分配型
在美国以外的许多市场,基金有两个版本。分配型把分红以现金发给你,你需要手动再投资,且通常要为此纳税;累积型在基金内部把分红再投资,净值直接体现增长,你不需要处理现金。哪个更好完全取决于你的税务规则,而不是基金本身。
比较价格之前先确认自己买的是哪一种。同一只基金的累积份额与分配份额不能直接比价,新手把两个数字放在一起比,往往会看到并不存在的异常。
五分钟读完一份资料
四个数字能回答大部分问题:年度持续费率,这是你每年付出的成本;基金规模,因为过小的基金会清盘,过大的在窄市场里可能受容量限制;相对指数(而不是相对同类基金)的三年与五年跟踪差异;持仓数量,它告诉你这只基金是真的分散,还是只持有抽样。
忽略星级评分、基金经理照片和一年期走势图。宽基指数的一年走势图,主要只告诉你市场往哪个方向走了——这件事你本来就知道。
要点
- 读指数的编制规则,而不只是基金名称;规则决定你持有什么。
- 跟踪差异减去费率,才是暴露复制问题的那个数字。
- 累积份额与分配份额不能只看价格比较。
- 看持续费率、规模、跟踪差异和持仓数量,忽略星级评分。
用你自己的数字试试
| 年份 | 余额 | 投入 |
|---|---|---|
| 5 | — | — |
| 10 | — | — |
| 15 | — | — |
| 20 | — | — |
| 25 | — | — |
| 30 | — | — |
免责声明: 本文是关于投资的科普信息,不构成投资建议,也不推荐任何具体基金或产品。历史收益不预示未来表现,投资价值可能下跌。