基金费率:为什么一个百分点会变成六位数
1% 的费用听起来很小,因为它是按资产而不是按收益报出来的,而且是每次一小部分被悄悄扣走。三十年下来,它可以吃掉组合的五分之一。本文讲怎么把百分比的费率换算成实际损失的钱、基金文件里哪些费用看得见哪些看不见,以及对任何收费高于 0.5% 的产品该问的三个问题。
把百分比换算成钱
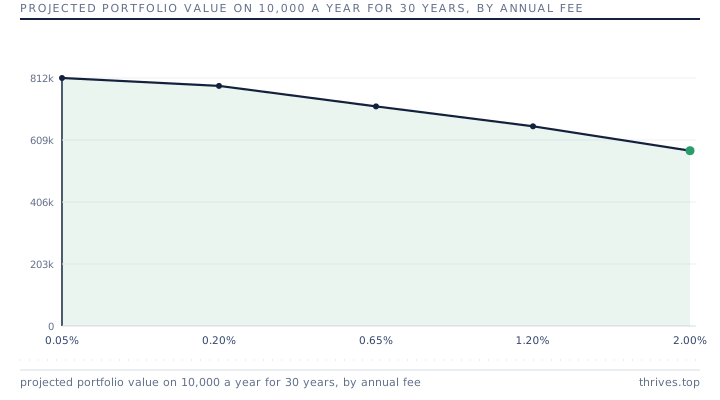
费用是按每年的余额收取的,所以它对你是复利式地反向作用,正如收益对你复利式地正向作用。每年投入 10000 元、三十年、平均收益 6%:费率 0.05% 时最终约 812000 元,0.20% 时约 786000 元,1.20% 时约 654000 元。最低费率与 1.20% 之间的差是 158000 元,而这笔钱永远不会出现在任何一张对账单上。
心算的捷径是:在三十年的尺度上,每年 0.10% 的费率大约等于最终余额的 1%。所以 1% 的费率大约吃掉最终余额的 10%,2% 大约吃掉 20%。
看得见与看不见的成本
资料上写的持续费率是看得见的那部分。看不见的成本不在那里:基金调仓时的交易成本、你买入时付出的价差,以及基金之外收取的业绩报酬或平台费。对宽基指数基金来说,隐性成本很小;对在窄市场里频繁交易的主动基金,隐性成本可能超过明示费率。
一个实用的检验:把基金三年、五年的收益与基准比较。如果差距持续大于明示费率加上一点余量,说明隐性成本是真实存在的,而且是你在付。
什么时候多付是合理的
有些情况下更高的费率确实买到了具体的东西:在结算困难的市场上持有实物资产的基金,运营成本本来就更高;跟踪一个调仓流程复杂的指数,确实要付出真实交易成本;做汇率对冲的基金,对冲本身有成本。
很少值得的是:为一个更便宜的基金已经覆盖的市场付溢价,或者在几乎没有经理能在扣费后跑赢的板块上,为「经理的判断力」付钱。问清楚这笔额外费用买到了什么具体的东西,如果答案不具体,答案就是「不」。
费用藏在组合的哪些地方
组合的总成本不等于各基金费率的中位数。它还包括按资产比例收取的投顾费、平台或托管费,以及你频繁调仓产生的交易佣金。一个持有 0.10% 指数基金、通过收取 1% 的投顾持有的组合,总成本是 1.10%,而不是 0.10%。
先把你每年付出的每一个百分比加起来,再判断这个组合是否便宜;然后拿这个数字对照上面的算术,看看你为它得到的东西是否值你最终余额的大约十分之一。
要点
- 三十年尺度上,每年 0.10% 的费率约等于最终余额的 1%。
- 明示的持续费率不是全部成本,交易费与平台费在它之外。
- 跟踪差距持续大于明示费率,意味着隐性成本转嫁给了你。
- 组合总成本是基金费、投顾费、平台费与交易费之和,而不只是基金费。
用你自己的数字试试
| 年份 | 余额 | 投入 |
|---|---|---|
| 5 | — | — |
| 10 | — | — |
| 15 | — | — |
| 20 | — | — |
| 25 | — | — |
| 30 | — | — |
相关词条
免责声明: 本文是关于投资的科普信息,不构成投资建议。文中推算为假设性示例,假定收益率恒定,不构成预测;实际收益与费率会变动。