第一次做零基预算:拆成四次、两周完成
零基预算的意思是:在月初之前,每一块钱都要有归属,包括你转去储蓄的那部分。想一次性做完就会失败,因为第一次做总会剩下一笔没安排的余额,而你根本不知道这个余额是否现实。本文把工作拆成两周内的四次短会,每次只做一个具体决定。
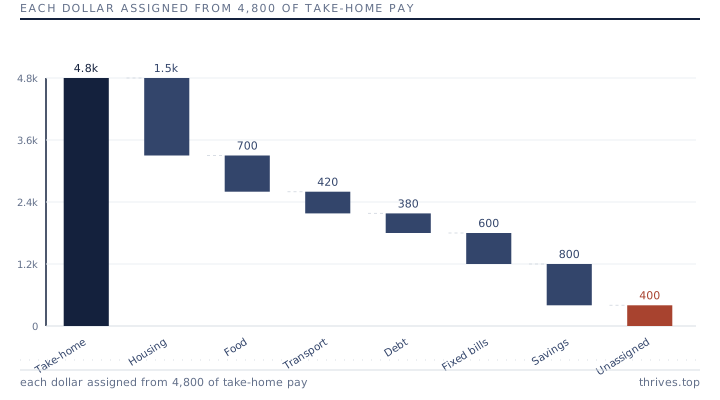
第一次:把固定地板收齐
用三十分钟,只列「无论你做不做都会发生」的成本:房租或房贷、还款、保险、水电燃气、通讯费、订阅、托育、债务最低还款。不要估。直接从上一个月的账单里抄真实金额。把合计写在纸上放在最上面,然后把纸收起来。
这个数字就是你的固定地板。多数家庭会发现它比自己以为的高,而这正是要先做这一步的原因:一旦知道这个月有多少钱从来就不由你选择,后面每一个决定都会变简单。
第二次:给浮动项目定数
现在处理会浮动的类别:买菜、油费与通勤、外食、日用消耗、个人护理、孩子、娱乐。按过去三个月除以三、再减掉 10% 来定。这个减法是有意为之:如果第一个月的预算和你现在的消费一模一样,就没有任何空间吸收意外,而第一个意外通常就会让整套系统崩掉。
按必要程度依次分配,钱分完就停。如果分到外食时已经没钱了,说明预算刚刚起作用了:它在表格里告诉你真相,而不是等到月底。
第三次:把余额明确分出去
固定地板和浮动项目分完之后,剩下的才是有意思的部分。按这个顺序分:债务最低还款已经在地板里,接下来是补足应急金、额外还债本金、为年缴账单设专项储备、投资,最后才是其他。
零基预算的规则是:余额必须正好为零。如果你还剩 400 元没安排,那就不算做完,而是有 400 元马上会被你不知不觉花掉。把它给储蓄、给额外的债务本金,或者给一个有名字的类别,比如旅行基金。
第四次:做两周一次的复盘
进入两周后,对比「你分配的」和「你实际花的」。预计会有两到三条线的偏差超过 20%。不要重做整份预算,只调这几条,差额从你本来也打算花的那条线里挪。一个月调两次的预算能活下来;每个月从头重做的预算,三个月内一定被放弃。
把复盘控制在十五分钟,并且固定在同一个日子。固定发薪日复盘的家庭能长期用下去;想起来才复盘的家庭,通常两个月内就停了。
要点
- 先从真实账单里收齐固定地板,任何估算都放到之后。
- 浮动项目按当前均值的九成起步,给第一个意外留出空间。
- 余额必须分到零,顺序是:应急金、额外还债、年缴储备、投资。
- 两周复盘只调两三条线,不要重做整份预算。
用你自己的数字试试
| 支出类别 | 金额 |
|---|---|
| Housing | 0 |
| Utilities | 0 |
| Groceries | 0 |
| Transport | 0 |
| Insurance | 0 |
| Debt minimums | 0 |
| Emergency fund | 0 |
| Sinking funds | 0 |
免责声明: 本文是关于个人财务管理的科普信息,不构成财务建议。文中金额仅为示例。