雪球法还是雪崩法?选一个真能还完的顺序
两种方法都要求:所有债务只还最低,把其余每一分钱集中砸向一笔。区别只在于砸哪一笔。雪崩法账面上更省,雪球法更容易还完。本文用一个算例量化两者的差距,列出三种「不用纠结」的情形,并解释零利率余额该怎么处理。
把两种顺序说清楚
雪崩法:按利率从高到低排序,先打利率最高的那笔。雪球法:按余额从小到大排序,先打最小的一笔。两种做法都要求月供总额保持不变;某笔还清后,它的月供要滚到下一笔,而不是消失在日常开销里。
这个「滚动」才是真正的引擎。一个月供 2500 元、分四笔债务的家庭,如果每次还清后仍然维持 2500 元的总月供,清账速度会比只还最低还款快上数倍。没有滚动,两种方法都不比永远只还最低好多少。
这个差别值多少钱
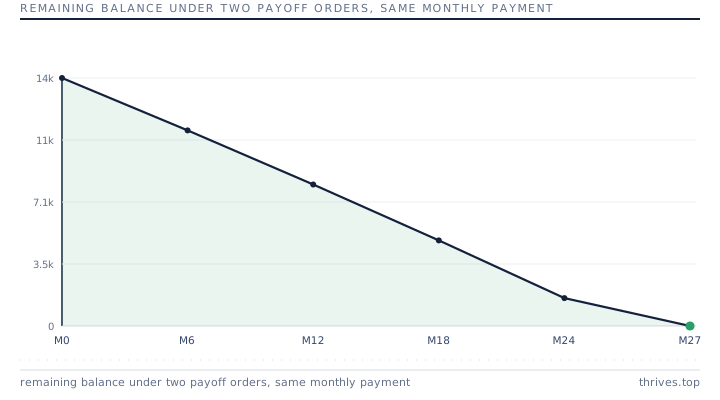
假设四笔债务:42000 元利率 24%、21000 元利率 19%、20000 元利率 6%、14000 元促销期 0%。月供 2500 元的情况下,雪崩法相比雪球法在全程大约省下 2100 元利息,并提前一个月还清。这是真实但不算巨大的差别。
当余额的大小和利率高低呈反比时——比如一大笔低息贷款配上几张小额高息卡——差距会拉大;当几笔债务金额相近时,差距几乎消失,因为两种排序实际上变成了同一种排序。
三种不用纠结的情形
利率跨度大时选雪崩:最高的利率是最低的两倍以上,利息差就会达到每年上千元。历史上有过中途放弃还债记录的人选雪球:第二个月就消掉一笔账户带来的心理收益,值过你让出的那点算术优势。有促销零利率且到期会追溯计息的余额,也必须排在最前,因为它并非真的零成本。
但这三种情形里,选择本身都不如「滚动」重要。用更贵的方法坚持还完的家庭,成绩好过换了两次方法、一笔都没还完的家庭。
促销余额要单独处理
零利率余额藏着一个日期。先看条款里有没有「递延利息」:即利息从消费日起计提,若到期未还清则一次性补收。如果有,这笔账就不是清单上最便宜的,而是最贵的,无论用哪种方法都要排第一。
如果没有递延利息,促销利率到期后只是转成普通利率,那它今天确实是最便宜的一笔,可以一直只还最低,直到到期前一个月。把到期日记进日历并设提醒,因为到期前的那一个月,正是排序改变的时候。
要点
- 两种方法生效的前提都是:还清后的月供要滚到下一笔。
- 雪崩法省利息,雪球法更容易还完,差距通常在一到三个月之间。
- 最高利率超过最低利率两倍时选雪崩法。
- 先查促销余额是否有递延利息;有的话它必须排第一。
用你自己的数字试试
| 债务 | Balance | Rate | Min |
|---|---|---|---|
| Card A | 6,200 | 24% | 155 |
| Card B | 3,100 | 19% | 80 |
| Car loan | 2,900 | 6% | 72 |
| Promo | 2,000 | 0% | 50 |
免责声明: 本文是关于个人财务管理的科普信息,不构成财务建议。文中示例数字未计入手续费、税费与信用评分影响。