词条 · 储蓄
应急金:什么算、什么不算
应急金是为「既意外又躲不开」的支出准备的现金。这个定义有两半,而多数混乱都来自只留下一半:打折机票是意外但可以躲开,车检躲不开但可以预期。
应急金发布 2026 年 9 月 10 日
应急金. 应急金是指以现金或准现金形式持有、专用于意外且不可避免支出的资金,其规模按必要月支出的倍数确定,并与日常交易账户分开放置。
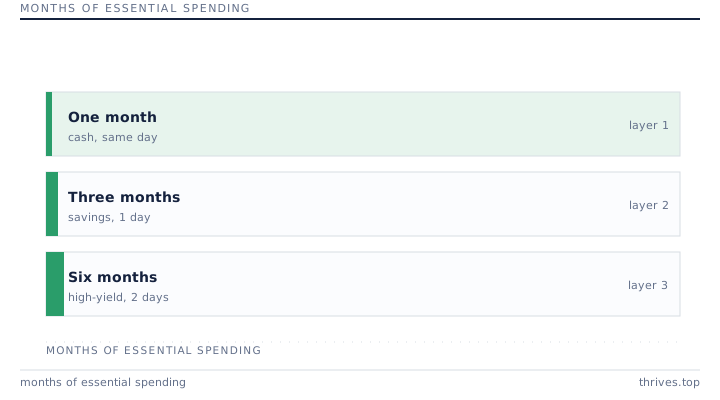
算例
一个月必要开支 8000 元的家庭,在与工资卡关联的储蓄账户里放一个月(8000 元)以便当天可取,另在独立的高息账户里放五个月(40000 元)。热水器突然坏了花掉 6000 元,从第一层支付,并在接下来两个月补回。十二月的旅行不会动这两层里的任何一分,因为这件事在一月就知道日期了。
01
两个条件都要满足
「意外」和「躲不开」,两者都要。失业、医疗账单、为了上班必须修的车、冬天坏掉的锅炉,这些算。折扣机票、朋友的婚礼、季节促销、每年都在同一个月到来的节日,都不算——因为它们要么可以躲开,要么可以预期。
可以预期的支出属于专项储备金:把金额摊到到期前的各个月份里。把可预期的支出从应急金里移出去,正是让应急金不再「每年十二月被花掉、每年一月再补回来」的关键。
02
为什么是现金而不是投资
应急金的任务是在某个已知日期「取得到」,而不是增值。把它放在股票里,意味着市场下跌期间一旦失业,你就被迫在最差的时点卖出,把暂时的问题变成永久的损失。你为持有现金而放弃的收益,就是为这份确定性付出的代价。
这也是为什么「应急金的规模」和「投资组合的规模」要分开决定。一个很大的投资组合不能替代现金缓冲,因为你最需要缓冲的时刻,往往正是组合在跌的时刻。
算
用你自己的数字试试
| 储蓄率 | 所需年数 |
|---|---|
| 10% | 51.3 |
| 15% | 43.0 |
| 20% | 36.7 |
| 30% | 27.9 |
| 40% | 21.6 |
| 50% | 16.7 |
免责声明: 本词条是关于个人理财的科普信息,不构成财务建议。具体额度取决于收入稳定性、家庭负担与固定支出,各家情况不同。